पश्चिम एशिया में हालिया संघर्ष ने भारत को एक परिचित, यदि अवांछित, अनुस्मारक प्रदान किया है: ऊर्जा सुरक्षा और आर्थिक सुरक्षा अलग-अलग बातचीत नहीं हैं। जब भी तेल बाजार में कंपन होता है या शिपिंग लेन खतरे में आती है, तो झटके तेजी से फैलते हैं – ईंधन की कीमतों में, मुद्रास्फीति के निशान में, घरेलू बजट के शांत क्षरण में। सबक नया नहीं है. जो बदलाव आया है वह यह है कि भारत को इस पर शीघ्रता से कार्रवाई करनी चाहिए। स्वच्छ गतिशीलता में बदलाव अब दूर की हरित महत्वाकांक्षा नहीं है; यह बिल्कुल स्पष्ट रूप से एक आर्थिक अनिवार्यता है।
अंतर्निहित भेद्यता दशकों से हमारे साथ है। भारत अपने 85% से अधिक कच्चे तेल का आयात करता है, और वित्तीय वर्ष (वित्त वर्ष) 2024-25 में बिल 137 बिलियन डॉलर आया। यह राष्ट्रीय खातों में पूर्णांकन त्रुटि नहीं है; यह एक संरचनात्मक जोखिम है जिसका परीक्षण हर बार खाड़ी में भड़कने या वैश्विक शिपिंग लेन में व्यवधान होने पर किया जाता है। और दुनिया की सबसे तेजी से बढ़ती बड़ी अर्थव्यवस्थाओं में से एक के रूप में, ऊर्जा के लिए भारत की भूख इस समस्या को और अधिक प्रबंधनीय बनाने के लिए कम नहीं होने वाली है। समस्या को दूर किया जाना चाहिए – घरेलू क्षमता के माध्यम से, इस आशा के माध्यम से नहीं कि अगला व्यवधान पिछले से हल्का होगा।
तो फिर, असली सवाल यह नहीं है कि कच्चे तेल की अगली खेप को कैसे सुरक्षित किया जाए। सवाल यह है कि क्या भारत घरेलू गहराई का निर्माण कर सकता है – स्वच्छ ऊर्जा में, बैटरी निर्माण में, उन्नत प्रौद्योगिकियों में जो दोनों के नीचे बैठती हैं – जो अर्थव्यवस्था को अगले व्यवधान से बचाती है, चाहे वह कहीं भी उत्पन्न हो।
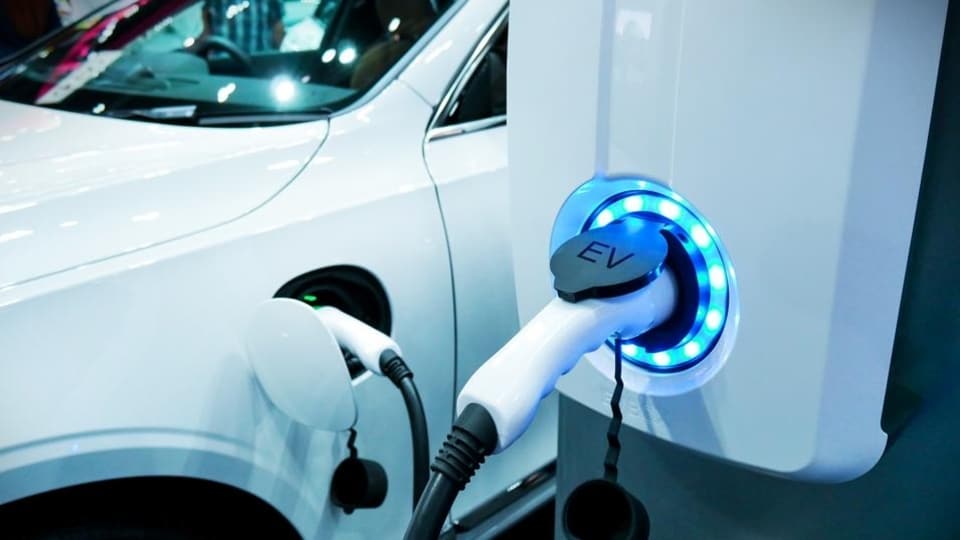
इलेक्ट्रिक वाहन (ईवी) इस कहानी में न केवल पेट्रोल कार के लिए एक स्वच्छ विकल्प के रूप में, बल्कि एक बचाव के रूप में भी फिट बैठते हैं – घरेलू विनिर्माण पर एक दांव, हर साल इसे छोड़ने के बजाय भारतीय अर्थव्यवस्था के अंदर 137 बिलियन डॉलर से अधिक काम करने का एक तरीका। भारत के अपने लक्ष्य इस तर्क को कुछ सटीकता के साथ दर्शाते हैं: 2030 तक निजी कारों के लिए 30% ईवी प्रवेश, वाणिज्यिक वाहनों के लिए 70%, बसों के लिए 40% और दोपहिया और तिपहिया वाहनों के लिए 80%। ये महत्वाकांक्षी संख्याएं हैं। मैं तर्क दूंगा कि वे रणनीतिक रूप से भी आवश्यक हैं।
भारत की नीति संरचना पहले से ही इस बदलाव को दर्शाती है। ₹एडवांस्ड केमिस्ट्री सेल बैटरी और के लिए 18,100 करोड़ की पीएलआई योजना ₹ऑटोमोबाइल और ऑटो घटकों के लिए 25,938 करोड़ की पीएलआई योजना पुराने, रक्षात्मक अर्थों में सब्सिडी नहीं है। वे इस बात पर औद्योगिक दांव हैं कि दुनिया किस ओर जा रही है – आपूर्ति श्रृंखला की गहराई का निर्माण करने के लिए डिज़ाइन किया गया है जिसे दोहराने में दशकों लगते हैं, और वैश्विक पूंजी को संकेत देने के लिए कि भारत एक गंभीर स्वच्छ गतिशीलता विनिर्माण केंद्र बनने का इरादा रखता है, न कि केवल एक बड़े बाजार के लिए।
यह वह जगह भी है जहां भारत की विनिर्माण महत्वाकांक्षाएं व्यापक भू-राजनीतिक पुनर्गणना के साथ मिलती हैं। जैसे-जैसे वैश्विक आपूर्ति शृंखलाएं किसी एक भूगोल में अति-संकेन्द्रण से दूर होती जा रही हैं, भारत का स्वच्छ गतिशीलता अभियान और इसका पीएलआई आर्किटेक्चर एक विश्वसनीय वैकल्पिक नोड प्रदान करता है – जिसे अमेरिका जैसे साझेदार महत्वपूर्ण प्रौद्योगिकी और खनिज आपूर्ति शृंखलाओं में मित्रता के रूप में तेजी से देख रहे हैं। भारत-अमेरिका व्यापार संबंध, अभी भी टैरिफ और बाजार पहुंच पर अपनी पकड़ बना रहा है, इसमें स्वच्छ ऊर्जा और महत्वपूर्ण खनिज अभिसरण के अधिक आशाजनक बिंदुओं में से एक हैं। घरेलू पारिस्थितिकी तंत्र को सही करना केवल आयात प्रतिस्थापन के बारे में नहीं है; यह वैश्विक आपूर्ति श्रृंखला पुनर्गठन के अगले चरण में भारत को एक अपरिहार्य भागीदार के रूप में स्थापित करने के बारे में है।
भारत का तेजी से विकसित हो रहा ईवी और स्वच्छ ऊर्जा पारिस्थितिकी तंत्र, बदले में, महत्वपूर्ण खनिज मूल्य श्रृंखला – लिथियम, कोबाल्ट और निकल, तीन खनिजों को खोल रहा है जो हर बैटरी के दिल में बैठते हैं। आईईए के 2025 क्रिटिकल मिनरल्स आउटलुक में पाया गया कि अकेले 2024 में बैटरी धातुओं की मांग में 85% वृद्धि ऊर्जा अनुप्रयोगों – ईवी, बैटरी भंडारण, नवीकरणीय ऊर्जा के लिए जिम्मेदार है, लिथियम की मांग एक ही वर्ष में लगभग 30% बढ़ गई है और 2040 तक पांच गुना बढ़ने का अनुमान है। महत्वपूर्ण खनिजों के लिए भारत की अपनी मांग 2030 तक दोगुनी से अधिक होने की उम्मीद है, और इससे होने वाला निवेश, नवाचार और रोजगार नहीं होगा। कार्यबल के किसी एक वर्ग तक ही सीमित रहना; यह क्षेत्र पहले से ही महत्वपूर्ण खनिजों और स्वच्छ ऊर्जा मूल्य श्रृंखलाओं में महिलाओं की अधिक भागीदारी प्राप्त कर रहा है।
भारत के ऑटोमोबाइल क्षेत्र में व्यवधान के रूप में ईवी परिवर्तन पर चर्चा करना फैशनेबल हो गया है। मैं इसे अलग ढंग से तैयार करूंगा: यह क्षेत्र का अगला विकास अध्याय है, पिछले अध्याय में रुकावट नहीं। नीति आयोग का अनुमान 2030 तक ईवी मूल्य श्रृंखला में 50 मिलियन प्रत्यक्ष और अप्रत्यक्ष नौकरियों की ओर इशारा करता है। सीईईडब्ल्यू का अनुमान है कि अकेले 30% ईवी प्रवेश से विनिर्माण और ईवी पारिस्थितिकी तंत्र सेवाओं में 1.2 लाख नई नौकरियां पैदा होंगी। और स्थिति पहले से ही चल रही है – पुराने दोपहिया वाहन निर्माताओं ने इलेक्ट्रिक सेगमेंट पर अपनी पकड़ मजबूत कर ली है, घरेलू वाहन निर्माता इलेक्ट्रिक यात्री वाहन लाइनअप का विस्तार कर रहे हैं, और वाणिज्यिक वाहन निर्माता इलेक्ट्रिक बेड़े के ऑर्डर में वृद्धि देख रहे हैं, खासकर लॉजिस्टिक्स और शहरी माल ढुलाई में।
ईवी इस भार का बड़ा हिस्सा वहन करेंगे, लेकिन हाइब्रिड प्रौद्योगिकियों, हरित हाइड्रोजन और जैव ईंधन प्रत्येक की संक्रमण के विभिन्न बिंदुओं पर और बेड़े के विभिन्न खंडों में भूमिका होती है। इस विविधता को रणनीति की एक विशेषता के रूप में पढ़ा जाना चाहिए, न कि इसकी विफलता के खिलाफ बचाव के रूप में – यह सिस्टम को किसी भी एक व्यवधान, तकनीकी या भू-राजनीतिक के प्रति अधिक लचीला बनाता है।
भारत के स्वच्छ गतिशीलता अभियान की सफलता को अंततः केवल ईवी बिक्री के आंकड़ों से नहीं मापा जाना चाहिए। असली परीक्षा यह है कि क्या यह आयात बिल को कम करता है, घरेलू विनिर्माण को गहरा करता है, महत्वपूर्ण आपूर्ति श्रृंखलाओं को सुरक्षित करता है, और भारत को अगले पश्चिम एशिया-शैली के झटके के प्रति कम संवेदनशील बनाता है। इस अर्थ में, स्वच्छ गतिशीलता ने उत्सर्जन के बारे में एक कहानी बनना बंद कर दिया है। अब यह असुरक्षा को कम करने, घरेलू क्षमता के निर्माण और भारत की अपनी शर्तों पर भारत के आर्थिक भविष्य को सुरक्षित करने की कहानी है।
(व्यक्त विचार निजी हैं)
यह लेख भारत सरकार के पूर्व सचिव रोहित कुमार सिंह द्वारा लिखा गया है।
(टैग्सटूट्रांसलेट)\ऊर्जा सुरक्षा(टी)आर्थिक सुरक्षा(टी)तेल बाजार(टी)ईंधन की कीमतें(टी)मुद्रास्फीति\