27 साल की एक तकनीकी विशेषज्ञ ने कमाई के बावजूद रेडिट पर यह खुलासा कर चर्चा छेड़ दी है ₹2 लाख प्रति माह, वह “कर्ज में डूबा हुआ है” और वेतन दर वेतन गुजारा कर रहा है।
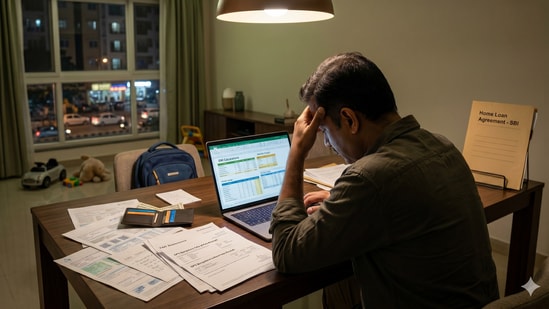
“कमाई” शीर्षक वाली पोस्ट में ₹2 लाख/माह लेकिन कर्ज में डूबा हुआ हूं, सलाह की जरूरत है,” आईटी पेशेवर ने बताया कि वह शादीशुदा है और घर ले जाता है ₹2 लाख प्रति माह – एक ऐसी आय जिसे कई लोग आर्थिक रूप से आरामदायक मानेंगे। हालाँकि, उन्होंने कहा कि पिछले वर्ष जीवन की कई प्रमुख घटनाओं ने उन्हें कर्ज से जूझने पर मजबूर कर दिया।
उन्होंने लिखा, “कागज पर, मुझे आर्थिक रूप से सहज होना चाहिए, लेकिन ईमानदारी से कहूं तो, मैं फंसा हुआ महसूस करता हूं और इससे उबरने का सबसे अच्छा तरीका नहीं जानता।”
उन्होंने कहा, “पिछले साल बहुत कुछ एक साथ हुआ। मेरी शादी हो गई। कुछ अपरिहार्य पारिवारिक स्थितियों और प्रतिबद्धताओं के लिए महत्वपूर्ण वित्तीय सहायता की आवश्यकता थी।”
तकनीकी विशेषज्ञ ने बताया कि करीब 8-9 महीने पहले वह अपनी पत्नी के साथ दूसरे शहर चला गया था। उन्होंने लिखा, “शुरुआत से एक बिल्कुल नया घर स्थापित करने (किराया, फर्नीचर, उपकरण, रसोई, जमा राशि, आदि) की लागत हमारी अपेक्षा से कहीं अधिक है,” उन्होंने आगे कहा कि हाल ही में उनकी पत्नी की नौकरी छूट जाने के बाद वित्तीय बोझ और बढ़ गया, जिससे घर एक ही आय पर निर्भर हो गया।
अपने वित्त का विवरण साझा करते हुए, Redditor ने कहा कि उसने उधार लिया है ₹एक रिश्तेदार से 20 लाख रुपये और भुगतान ₹इसके लिए प्रति माह 25,000 रु. वह पर्सनल लोन का भुगतान भी लगभग ईएमआई से कर रहे हैं ₹कुल 25,000 और क्रेडिट कार्ड ईएमआई ₹30,000 प्रति माह, जो अगले 2 महीनों में समाप्त होने की उम्मीद है। साथ ही उन्होंने बताया कि उन्होंने करीब 100 करोड़ रुपये का कर्ज ले रखा है ₹लगभग 2.2 लाख म्यूचुअल फंड के मुकाबले ₹6 लाख जो वर्तमान में गिरवी हैं।
(यह भी पढ़ें: कम ही बाहर जाने के बावजूद प्रति माह ₹74,000″>’बेंगलुरु में जीवन का वास्तविक पक्ष’: तकनीकी विशेषज्ञ का कहना है कि वह खर्च करते हैं ₹कम ही बाहर जाने के बावजूद 74,000 प्रति माह)
तकनीकी विशेषज्ञ ने स्वीकार किया कि उसके बैंक खाते में लगभग कोई नकदी नहीं बची है और कोई आपातकालीन निधि नहीं है। उन्होंने लिखा, “मैं जानता हूं कि मैंने गलतियां कीं। मैंने ईएमआई पर भरोसा किया क्योंकि एक ही समय में बहुत सारे खर्चे हो रहे थे और अब मैं कुछ महीनों से वेतन दर वेतन के बीच गुजारा कर रहा हूं, बावजूद इसके कि वह कमाई हो रही है जिसे कई लोग अच्छा वेतन मानते हैं।”
जबकि उन्होंने कहा कि 2 महीने में उनके क्रेडिट कार्ड की ईएमआई समाप्त होने से कुछ राहत मिलेगी, उन्होंने साथी रेडिट उपयोगकर्ताओं से पूछा कि वे अगले 2-3 वर्षों में वित्तीय रूप से कैसे उबरेंगे।
“यदि आप मेरी स्थिति में होते, तो अगले 2-3 वर्षों में आपकी पुनर्प्राप्ति योजना कैसी दिखती?” उन्होंने पूछा, “कृपया पूरी ईमानदारी से रहें। मैं सहानुभूति या मान्यता की तलाश में नहीं हूं।”
(यह भी पढ़ें: ‘कभी-कभी आराम पर्याप्त नहीं होता’: जर्मनी में 6 साल बाद भारत लौटने पर बेंगलुरु के तकनीकी विशेषज्ञ)
सोशल मीडिया ने क्या कहा?
पोस्ट पर कई प्रतिक्रियाएं आईं, कई उपयोगकर्ताओं ने उनसे खर्चों में कटौती करने और आक्रामक तरीके से कर्ज चुकाने का आग्रह किया।
एक यूजर ने लिखा, “पहले अपने सभी कर्जों को समेट लें, कुछ महीनों के लिए अपने खर्चों को केवल जरूरी चीजों तक ही सीमित रखें।”
दूसरे ने सुझाव दिया, “फ्रीलांस काम चुनें, उस पैसे के अधिकांश हिस्से का उपयोग पहले आपातकालीन निधि बनाने और फिर ऋण चुकाने में करें।”
“आप कर्ज के लिए 80 हजार का भुगतान कर रहे हैं और शेष 1.2 लाख अपने खर्चों पर खर्च कर रहे हैं। मेरा मानना है कि आपको उस पर ध्यान केंद्रित करना होगा। आपका कर्ज अस्थायी है और आप दो महीने में बाहर आ जाएंगे। लेकिन आप अपनी आय का 60% जरूरतों/इच्छाओं पर खर्च कर रहे हैं जो कि अब तक का सबसे बड़ा खतरा है। अपने खर्चों पर नज़र रखना शुरू करना अपनी वित्तीय स्वतंत्रता तक पहुंचने के लिए पहला कदम है। अपने खर्च को समझें, 50/30/20 नियम का पालन करें और अपने खर्चों को नियम के अनुसार समायोजित करने का प्रयास करें और अनावश्यक खर्चों में कटौती करें,” एक उपयोगकर्ता ने सलाह दी।
“सबसे पहले सभी ऋणों (मूलधन और ब्याज) को सूचीबद्ध करें और ऋण से बाहर निकलने का रास्ता तय करें। इसे मासिक आधार पर विभाजित करें। अपने 2 लाख में से 1.5 लाख का भुगतान करें और अपने ईएमआई खाते बंद करें। आपको जीवनशैली में कटौती करनी होगी और भूल जाना होगा कि ईएमआई की अवधारणा मौजूद है। यदि आप अभी मानसिकता को ठीक नहीं करते हैं, तो आप और भी कर्ज में डूब जाएंगे।”
(अस्वीकरण: यह रिपोर्ट सोशल मीडिया से उपयोगकर्ता-जनित सामग्री पर आधारित है। HT.com ने दावों को स्वतंत्र रूप से सत्यापित नहीं किया है और उनका समर्थन नहीं करता है।)